


15/09/2026
Chia sẻ

Từ khóa: Tín dụng xanh; Tài chính xanh; Ngân hàng thương mại; Hiệu quả sinh lời; Thanh khoản ngân hàng; Phát triển bền vững.
Biến đổi khí hậu và ô nhiễm môi trường đang đặt ra những thách thức ngày càng lớn đối với nền kinh tế toàn cầu. Không chỉ các doanh nghiệp sản xuất, hệ thống tài chính cũng được kỳ vọng đóng vai trò quan trọng trong quá trình chuyển đổi sang phát triển bền vững. Trong bối cảnh đó, tín dụng xanh được xem là một công cụ giúp dòng vốn chảy vào các dự án thân thiện với môi trường. Tuy nhiên, một câu hỏi vẫn luôn được đặt ra: liệu việc ưu tiên cho vay các dự án xanh có chỉ mang lại lợi ích cho môi trường, hay còn giúp chính các ngân hàng hoạt động hiệu quả hơn?
Từ câu hỏi đó, nhóm sinh viên Đại học Kinh tế Thành phố Hồ Chí Minh (UEH) đã thực hiện nghiên cứu "Tín dụng xanh ảnh hưởng như thế nào đến hiệu quả sinh lời của các ngân hàng thương mại? Bằng chứng từ Việt Nam". Dựa trên dữ liệu của 30 ngân hàng thương mại trong giai đoạn 2015–2022, nghiên cứu phân tích mối quan hệ giữa tín dụng xanh và hiệu quả sinh lời của ngân hàng, đồng thời làm rõ liệu tín dụng xanh có thể giúp các ngân hàng giảm bớt những rủi ro trong hoạt động kinh doanh hay không.
Tín dụng xanh: Đầu tư cho môi trường hay đầu tư cho chính ngân hàng?
Trong những năm gần đây, tài chính xanh đã trở thành một xu hướng quan trọng trên thế giới nhằm hỗ trợ quá trình phát triển bền vững. Trong đó, tín dụng xanh được hiểu là các khoản vay mà ngân hàng ưu tiên dành cho những dự án hoặc doanh nghiệp có hoạt động thân thiện với môi trường, góp phần giảm phát thải, sử dụng hiệu quả tài nguyên và hướng đến tăng trưởng xanh. Thông qua việc định hướng dòng vốn vào các lĩnh vực này, tín dụng xanh không chỉ hỗ trợ các mục tiêu bảo vệ môi trường mà còn khuyến khích doanh nghiệp chuyển đổi sang những mô hình sản xuất bền vững hơn.
Tuy nhiên, đối với các ngân hàng, việc mở rộng tín dụng xanh không chỉ là câu chuyện về trách nhiệm xã hội. Mỗi quyết định cho vay đều đi kèm với bài toán về hiệu quả kinh doanh và khả năng kiểm soát rủi ro. Chính vì vậy, nghiên cứu tập trung vào một vấn đề rất thực tế: liệu tín dụng xanh có giúp ngân hàng hoạt động hiệu quả và ổn định hơn hay không? Theo nhóm tác giả, một trong những yếu tố đáng quan tâm là rủi ro thanh khoản – tức khả năng ngân hàng luôn duy trì đủ nguồn vốn để đáp ứng nhu cầu rút tiền của khách hàng và tiếp tục cấp tín dụng khi cần thiết. Nếu phải đối mặt với áp lực thanh khoản lớn, hiệu quả sinh lời của ngân hàng có thể bị ảnh hưởng đáng kể. Vì vậy, nếu tín dụng xanh góp phần giảm bớt tác động của rủi ro này, đây không chỉ là lợi ích về môi trường mà còn là một lợi thế trong hoạt động kinh doanh của ngân hàng. Chính từ góc nhìn đó, nghiên cứu được thực hiện nhằm làm rõ liệu tín dụng xanh có thực sự mang lại giá trị kép, vừa thúc đẩy phát triển bền vững, vừa hỗ trợ các ngân hàng nâng cao hiệu quả hoạt động.
Liệu tín dụng xanh có thực sự mang lại lợi ích cho ngân hàng?
Tín dụng xanh không chỉ hướng dòng vốn vào các dự án thân thiện với môi trường, mà còn góp phần giúp ngân hàng hoạt động ổn định hơn. Kết quả nghiên cứu cho thấy sự hiện diện của tín dụng xanh trong danh mục cho vay có ảnh hưởng đến hiệu quả sinh lời của các ngân hàng thương mại. Tuy nhiên, giá trị nổi bật của tín dụng xanh không nằm ở việc trực tiếp làm tăng lợi nhuận, mà ở khả năng hỗ trợ ngân hàng quản lý các yếu tố tác động đến hiệu quả hoạt động. Điều này cho thấy phát triển tín dụng xanh không chỉ là thực hiện trách nhiệm với môi trường, mà còn có thể trở thành một phần trong chiến lược phát triển bền vững của chính ngân hàng.
Quan trọng hơn, tín dụng xanh giúp giảm tác động của rủi ro thanh khoản đến hiệu quả sinh lời. Một trong những phát hiện nổi bật của nghiên cứu là ở những ngân hàng triển khai tín dụng xanh, ảnh hưởng của rủi ro thanh khoản đến hiệu quả sinh lời được giảm bớt. Điều này cho thấy khi định hướng dòng vốn vào các dự án xanh, ngân hàng không chỉ góp phần thúc đẩy phát triển bền vững mà còn có thêm một công cụ hỗ trợ quản trị rủi ro trong hoạt động kinh doanh. Trong bối cảnh thị trường tài chính ngày càng nhiều biến động, khả năng duy trì sự ổn định về nguồn vốn trở thành nền tảng quan trọng để ngân hàng phát triển lâu dài.
Tuy nhiên, tín dụng xanh không phải là "chìa khóa vạn năng" cho mọi khía cạnh hoạt động của ngân hàng. Nghiên cứu cũng chỉ ra rằng tín dụng xanh chưa tạo ra sự khác biệt đáng kể trong mối quan hệ giữa quy mô ngân hàng hay mức độ an toàn vốn với hiệu quả sinh lời. Điều này cho thấy việc triển khai tín dụng xanh, dù mang lại nhiều lợi ích, vẫn cần được kết hợp với các chiến lược quản trị vốn, quản trị rủi ro và nâng cao năng lực hoạt động để phát huy hiệu quả một cách toàn diện.
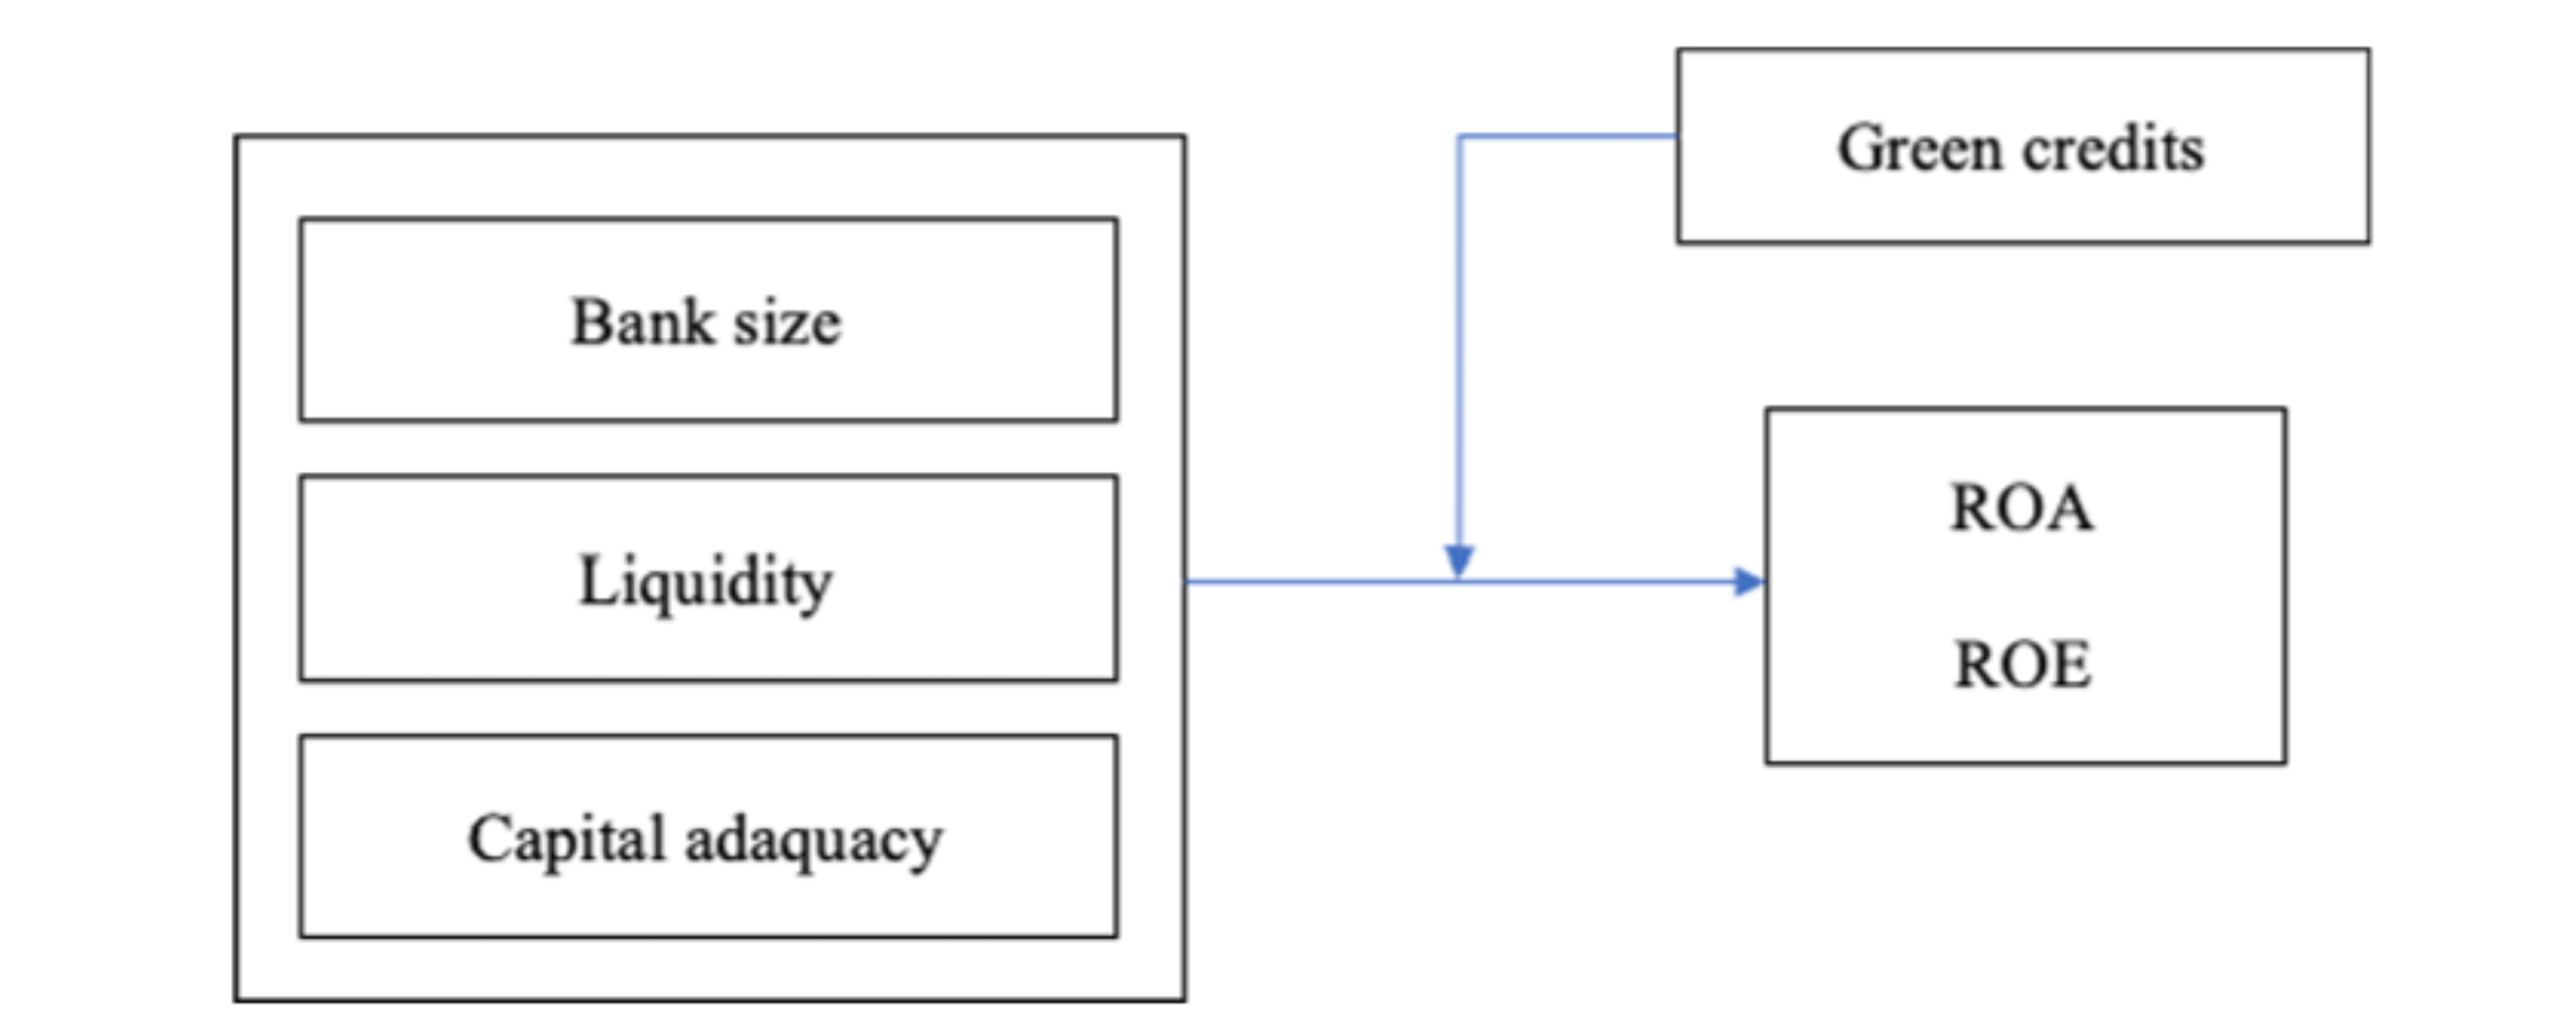
Mô hình nghiên cứu
Tín dụng xanh chỉ phát huy giá trị khi trở thành một phần trong chiến lược phát triển của ngân hàng
Từ kết quả nghiên cứu, nhóm tác giả cho rằng các ngân hàng thương mại cần chủ động xây dựng và mở rộng danh mục tín dụng xanh như một chiến lược dài hạn, thay vì chỉ xem đây là yêu cầu thực hiện các mục tiêu phát triển bền vững. Bên cạnh việc ưu tiên cấp tín dụng cho các dự án thân thiện với môi trường, ngân hàng cũng cần hoàn thiện quy trình đánh giá và quản lý rủi ro đối với các khoản vay xanh, đồng thời tăng cường năng lực chuyên môn cho đội ngũ nhân sự để triển khai hiệu quả hơn.
Ở góc độ chính sách, nghiên cứu cũng nhấn mạnh vai trò của việc hoàn thiện khung pháp lý và cơ chế hỗ trợ tín dụng xanh tại Việt Nam. Một hệ thống tiêu chuẩn rõ ràng, cùng với các chính sách khuyến khích phù hợp, sẽ giúp các ngân hàng mạnh dạn mở rộng tín dụng xanh, góp phần vừa nâng cao hiệu quả hoạt động của hệ thống ngân hàng, vừa thúc đẩy mục tiêu tăng trưởng bền vững của nền kinh tế.
Bài nghiên cứu đã gián tiếp đóng góp cho SDG 8, 9, 13. Xem toàn bộ bài nghiên cứu “Tín dụng xanh ảnh hưởng như thế nào đến hiệu quả sinh lời của các ngân hàng thương mại? Bằng chứng từ Việt Nam” TẠI ĐÂY
Nhóm tác giả: Nguyễn Trần Bảo Trâm, Trình Yến Hà, Tạ Vũ Anh Thư, Vũ Trần Anh Thư, Phạm Hoàng Mỹ Uyên - Đại học Kinh tế Thành phố Hồ Chí Minh.
Đây là bài viết nằm trong chuỗi bài Cộng đồng nghiên cứu xanh với thông điệp "Research Contribution for UEH Living Lab Green Campus", UEH trân trọng kính mời cộng đồng cùng đón xem bản tin Cộng đồng nghiên cứu xanh tiếp theo.
|
*Nhằm tạo điều kiện tối đa để phát triển “Cộng đồng nhà nghiên cứu xanh UEH”, các thành viên trong cộng đồng sẽ được tham dự lớp phương pháp nghiên cứu khoa học liên quan đến chủ đề Living lab, Green Campus. Bên cạnh đó, khi sản phẩm đạt tiêu chuẩn, nhóm nghiên cứu sẽ nhận được giấy chứng nhận của Ban Đề án Đại học bền vững UEH và kinh phí hỗ trợ đối với một đề tài đạt tiêu chuẩn. |
Thông tin thêm:
SDG 8 – Việc làm bền vững và Tăng trưởng kinh tế tập trung vào việc xây dựng nền kinh tế tăng trưởng bao trùm, tạo ra việc làm chất lượng, công bằng và bền vững cho tất cả mọi người. Đây không chỉ là việc thúc đẩy GDP, mà còn là cải thiện điều kiện lao động, mở rộng cơ hội cho thanh niên và phụ nữ, khuyến khích đổi mới sáng tạo và phát triển doanh nghiệp gắn liền với trách nhiệm xã hội.
SDG 9 – Công nghiệp, Đổi mới và Hạ tầng hướng đến việc xây dựng cơ sở hạ tầng kiên cố, thúc đẩy công nghiệp hóa bền vững và khuyến khích đổi mới sáng tạo. Mục tiêu này không chỉ liên quan đến phát triển công nghệ và sản xuất, mà còn bao gồm việc thu hẹp khoảng cách tiếp cận hạ tầng giữa các khu vực, hỗ trợ doanh nghiệp nhỏ và vừa, cũng như ứng dụng công nghệ để nâng cao năng lực cạnh tranh toàn cầu.
SDG 13 – Ứng phó với biến đổi khí hậu kêu gọi hành động khẩn cấp để chống lại biến đổi khí hậu và những tác động tiêu cực của nó, thông qua việc giảm phát thải khí nhà kính, nâng cao khả năng thích ứng và tăng cường nhận thức cộng đồng. Mục tiêu này không chỉ bao gồm các chính sách cấp quốc gia mà còn đòi hỏi sự thay đổi từ hành vi cá nhân và cộng đồng trong đời sống hàng ngày, đặc biệt là ở những lĩnh vực có liên quan trực tiếp đến phát sinh và xử lý chất thải.
Tin, ảnh: Dự án UEH Green Campus, Đoàn Thanh niên - Hội sinh viên UEH, Ban Truyền thông và Phát triển đối tác UEH
Giọng đọc: Thanh Kiều

